 FPよみとき
相続・事業承継2018年10月1日時点の法令に基づく出題です
2019年1月 FP2級学科 問59
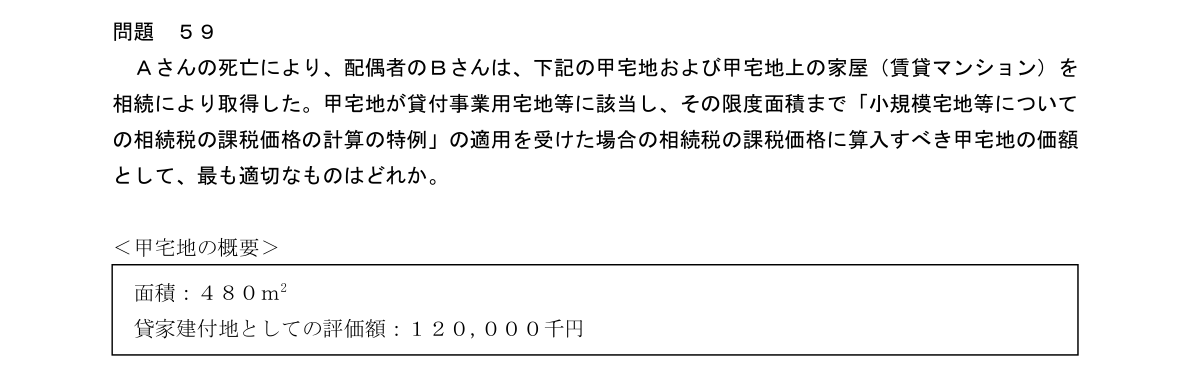
Aさんの死亡により、配偶者のBさんは、下記の甲宅地および甲宅地上の家屋(賃貸マンション)を相続により取得した。甲宅地が貸付事業用宅地等に該当し、その限度面積まで「小規模宅地等についての相続税の課税価格の計算の特例」の適用を受けた場合の相続税の課税価格に算入すべき甲宅地の価額として、最も適切なものはどれか。<甲宅地の概要>面積:480㎡貸家建付地としての評価額:120,000千円
- 1120,000千円-120,000千円×400㎡/480㎡×80%=40,000千円
- 2120,000千円-120,000千円×200㎡/480㎡×80%=80,000千円
- 3120,000千円-120,000千円×400㎡/480㎡×50%=70,000千円
- 4120,000千円-120,000千円×200㎡/480㎡×50%=95,000千円
正解と解説AI解説
正解 肢4
本問の論点
貸付事業用宅地等に小規模宅地等の特例を適用したときの、課税価格に算入する価額を求める問題である。減額割合と限度面積の両方が問われている。
正解の根拠
貸付事業用宅地等である小規模宅地等は、課税価格に算入する価額が評価額の50%となる(措置法第69条の4第1項第2号)。限度面積は、貸付事業用宅地等だけを選択する場合、面積の合計が200㎡以下であることとされている(措置法第69条の4第2項第3号)。甲宅地は480㎡あるが、対象は200㎡分にとどまる。したがって、算入すべき価額は95,000千円となる。よって、正解は肢4。
計算過程
式:評価額-評価額×対象面積/全体面積×減額割合。代入:120,000千円-120,000千円×200㎡/480㎡×50%。結果:95,000千円。
各肢の検討
肢1:400㎡と80%を用いているが、限度面積は200㎡、算入割合は50%であるため不適切である(措置法第69条の4第2項第3号)。
肢2:200㎡は正しいが、80%が誤りで不適切である。
肢3:50%は正しいが、400㎡が誤りで不適切である。
肢4:200㎡と50%を用いて95,000千円としており、適切である。
一言まとめ
貸付事業用宅地等は「200㎡まで・50%」と覚え、特定事業用宅地等などの「400㎡・80%」と混同しない。
関連条文解説で引用
- 措置法第69条の4第2項第3号
- 措置法第69条の4第1項第2号
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2019年1月 問59 を加工して作成。本サイトは非公式の学習サイトです。
解説は2018年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。