 FPよみとき
タックスプランニング2025年4月1日時点の法令に基づく出題です
2026年5月公表分(CBT) FP2級学科 問33
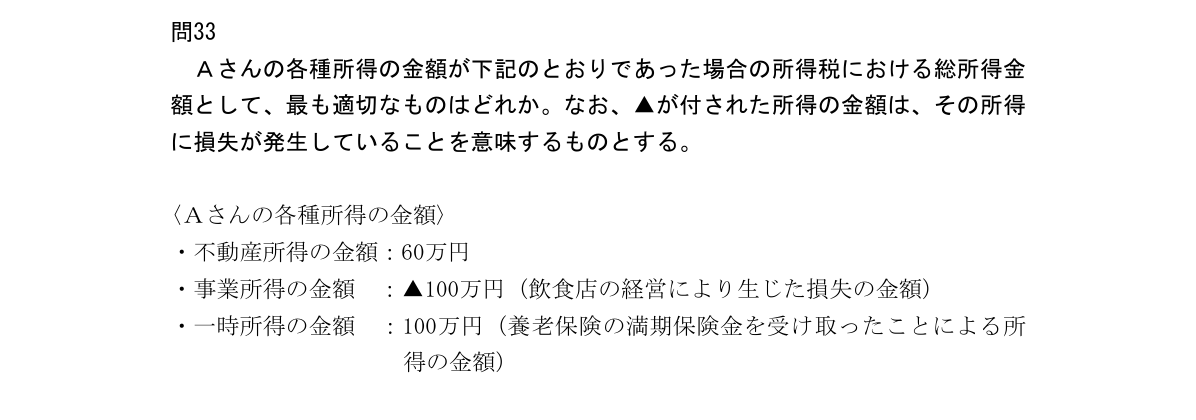
Aさんの各種所得の金額が下記のとおりであった場合の所得税における総所得金額として、最も適切なものはどれか。なお、▲が付された所得の金額は、その所得に損失が発生していることを意味するものとする。〈Aさんの各種所得の金額〉・不動産所得の金額:60万円・事業所得の金額:▲100万円(飲食店の経営により生じた損失の金額)・一時所得の金額:100万円(養老保険の満期保険金を受け取ったことによる所得の金額)
- 110万円
- 230万円
- 360万円
- 485万円
正解と解説AI解説
正解 肢2
本問の論点
損益通算と、一時所得の総所得金額への算入方法を問う問題である。通算の順序と一時所得の扱いがポイントとなる。
正解の根拠
事業所得の金額の計算上生じた損失の金額は、他の各種所得の金額から控除する(所得税法第69条第1項)。まず不動産所得の金額60万円から事業所得の損失100万円を控除すると、控除しきれない損失40万円が残る。これを一時所得の金額100万円から控除すると60万円となり、総所得金額にはその半分の30万円が算入される。よって、正解は肢2。
各肢の検討
肢1:不適切。一時所得を先に半分にしてから損失を控除した誤った結果である。
肢2:適切。上記のとおり30万円となる。
肢3:不適切。通算後の一時所得60万円を半分にしていない。
肢4:不適切。正しく計算すると30万円であり、85万円とはならない。
計算過程
控除しきれない損失=事業所得の損失-不動産所得の金額=100万円-60万円=40万円。損益通算後の一時所得の金額=100万円-40万円=60万円。総所得金額=60万円の半分=30万円。
一言まとめ
損失は経常的な所得から先に控除し、残りを一時所得から控除した後に半分にする。
関連条文解説で引用
- 所得税法第69条第1項
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験(2026年5月公表分) 問33 を加工して作成。本サイトは非公式の学習サイトです。
解説は2025年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。