 FPよみとき
相続・事業承継2022年10月1日時点の法令に基づく出題です
2023年5月 FP2級学科 問56
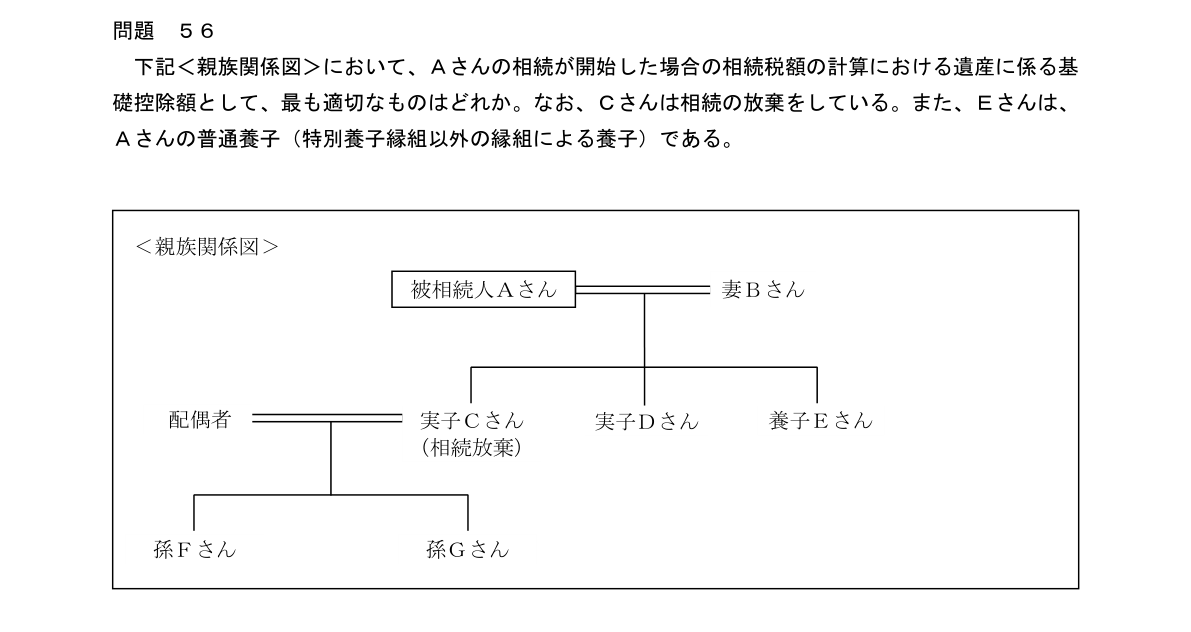
下記<親族関係図>において、Aさんの相続が開始した場合の相続税額の計算における遺産に係る基礎控除額として、最も適切なものはどれか。なお、Cさんは相続の放棄をしている。また、Eさんは、Aさんの普通養子(特別養子縁組以外の縁組による養子)である。<親族関係図>被相続人Aさん妻Bさん配偶者実子Cさん実子Dさん養子Eさん(相続放棄)孫Fさん孫Gさん
- 14,200万円
- 24,800万円
- 35,400万円
- 46,000万円
正解と解説AI解説
正解 肢3
本問の論点
遺産に係る基礎控除額を求める問題である。放棄者と普通養子を相続人の数にどう算入するかが問われている。
正解の根拠
遺産に係る基礎控除額は、3,000万円と、600万円に相続人の数を乗じた金額との合計額である(相続税法第15条第1項)。相続人の数は、相続の放棄があった場合には放棄がなかったものとした場合の数とし、養子の数には制限がある(相続税法第15条第2項)。Aさんには実子がいるが、養子はEさんだけなので上限内で算入される(相続税法第15条第2項第1号)。よって算入されるのは妻Bさん・実子Cさん・実子Dさん・養子Eさんであり、基礎控除額は5,400万円となる。よって、正解は肢3。
各肢の検討
肢1:不適切。CさんとEさんを除き、妻Bさん・実子Dさんだけで計算した額である。
肢2:不適切。放棄したCさんを除いて計算した額であるが、放棄はなかったものとして数える。
肢3:適切。妻Bさん・実子Cさん・実子Dさん・養子Eさんを算入した額である。
肢4:不適切。Cさんに代えて孫Fさん・孫Gさんを数えた額だが、放棄がなかったものとした場合の相続人はCさん自身である。
計算過程
基礎控除額=3,000万円+600万円×相続人の数(妻Bさん・実子Cさん・実子Dさん・養子Eさん)=5,400万円。
一言まとめ
基礎控除の相続人の数では、放棄者も数え、養子の算入には上限がある。
関連条文解説で引用
- 相続税法第15条第1項
- 相続税法第15条第2項
- 相続税法第15条第2項第1号
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2023年5月 問56 を加工して作成。本サイトは非公式の学習サイトです。
解説は2022年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。