 FPよみとき
ライフプランニングと資金計画2024年4月1日時点の法令に基づく出題です
2025年5月公表分(CBT) FP2級学科 問10
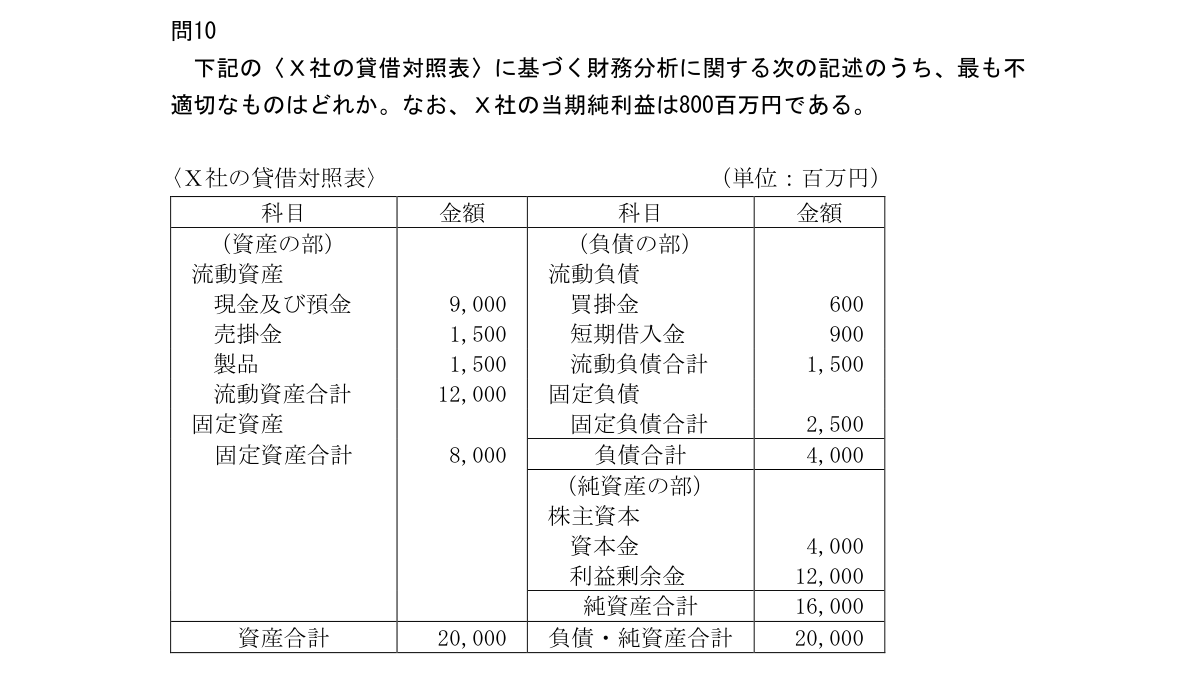
下記の〈X社の貸借対照表〉に基づく財務分析に関する次の記述のうち、最も不適切なものはどれか。なお、X社の当期純利益は800百万円である。〈X社の貸借対照表〉(単位:百万円)科目金額科目金額(資産の部)(負債の部)流動資産流動負債現金及び預金9,000買掛金600売掛金1,500短期借入金900製品1,500流動負債合計1,500流動資産合計12,000固定負債固定資産固定負債合計2,500固定資産合計8,000負債合計4,000(純資産の部)株主資本資本金4,000利益剰余金12,000純資産合計16,000資産合計20,000負債・純資産合計20,000
- 1X社の自己資本比率は、80%である。
- 2X社の流動比率は、800%である。
- 3X社の固定長期適合率は、50%である。
- 4X社の自己資本当期純利益率は、5%である。
正解と解説AI解説
正解 肢3
本問の論点
貸借対照表から自己資本比率・流動比率・固定長期適合率・自己資本当期純利益率を求め、記述の数値と一致するかを確かめる問題である。各指標の分子と分母を正しく選べるかが問われる。なお、本問では純資産合計16,000を自己資本として扱う。
正解の根拠
固定長期適合率は、固定資産を「自己資本+固定負債」で割って求める。表の数値では、固定資産8,000を、自己資本16,000と固定負債2,500の合計18,500で割ることになり、約43.2%となる。50%とする記述は誤りである。よって、正解は肢3。
各肢の検討
肢1:自己資本÷総資産=16,000÷20,000=80%で適切。
肢2:流動資産÷流動負債=12,000÷1,500=800%で適切。
肢3:固定長期適合率は約43.2%であり不適切。固定資産÷自己資本(固定比率)で計算すると50%となるため、両者を混同させるひっかけである。
肢4:当期純利益÷自己資本=800÷16,000=5%で適切。
計算過程
固定長期適合率=固定資産÷(自己資本+固定負債)=8,000÷(16,000+2,500)=8,000÷18,500≒43.2%。
一言まとめ
固定比率の分母は自己資本のみ、固定長期適合率の分母は自己資本+固定負債と区別して覚える。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験(2025年5月公表分) 問10 を加工して作成。本サイトは非公式の学習サイトです。
解説は2024年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。