 FPよみとき
相続・事業承継2025年4月1日時点の法令に基づく出題です
2026年5月公表分(CBT) FP2級学科 問57
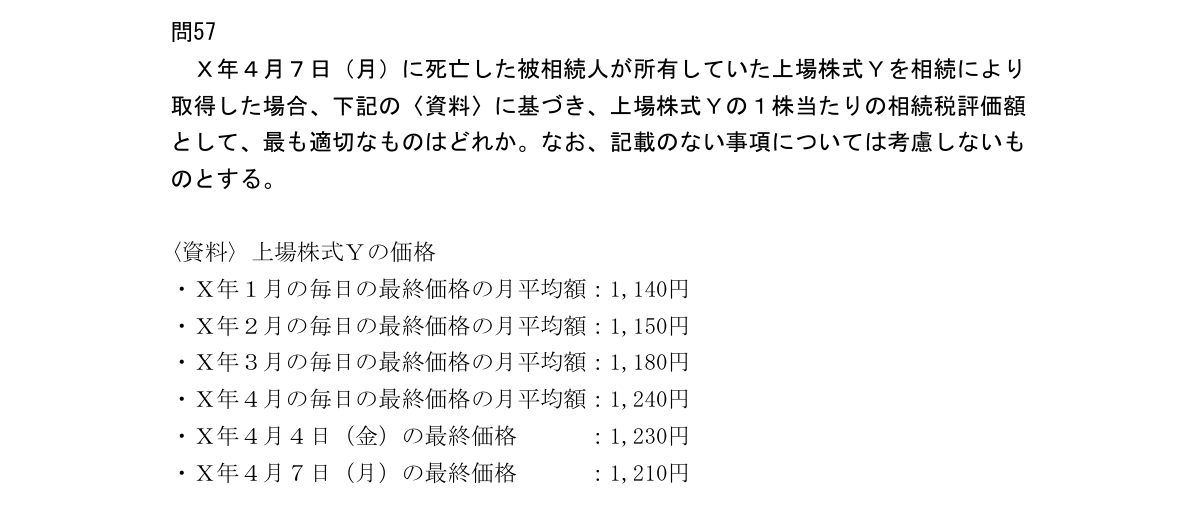
X年4月7日(月)に死亡した被相続人が所有していた上場株式Yを相続により取得した場合、下記の〈資料〉に基づき、上場株式Yの1株当たりの相続税評価額として、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。〈資料〉上場株式Yの価格・X年1月の毎日の最終価格の月平均額:1,140円・X年2月の毎日の最終価格の月平均額:1,150円・X年3月の毎日の最終価格の月平均額:1,180円・X年4月の毎日の最終価格の月平均額:1,240円・X年4月4日(金)の最終価格:1,230円・X年4月7日(月)の最終価格:1,210円
- 11,140円
- 21,150円
- 31,210円
- 41,240円
正解と解説AI解説
正解 肢2
本問の論点
上場株式を相続により取得した場合の1株当たりの相続税評価額を問う問題である。比較できる月平均額がどの月までかが論点となる。
正解の根拠
上場株式は、課税時期(死亡日)の最終価格と、課税時期の属する月・その前月・前々月の毎日の最終価格の各月平均額のうち、最も低い価額で評価する(財産評価基本通達の定め)。本問の課税時期はX年4月7日であり、比較対象は4月7日の最終価格1,210円、4月の月平均額1,240円、3月の月平均額1,180円、2月の月平均額1,150円である。このうち最も低い1,150円が評価額となる。よって、正解は肢2。
各肢の検討
肢1:不適切。1,140円はX年1月の月平均額で、前々月より前の月なので比較対象にならない。
肢2:適切。2月の月平均額1,150円が比較対象の中で最も低い。
肢3:不適切。1,210円は課税時期の最終価格だが、これより低い月平均額がある。
肢4:不適切。1,240円は当月の月平均額で、比較対象の中で最も高い。
計算過程
評価額=min(課税時期の最終価格、4月平均、3月平均、2月平均)=min(1,210円、1,240円、1,180円、1,150円)=1,150円。
一言まとめ
上場株式は「当日・当月・前月・前々月」のうち最も低い価額で評価する。前々月より前の月平均額は使えない点に注意する。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験(2026年5月公表分) 問57 を加工して作成。本サイトは非公式の学習サイトです。
解説は2025年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。