 FPよみとき
ライフプランニングと資金計画2017年4月1日時点の法令に基づく出題です
2017年9月 FP2級学科 問3
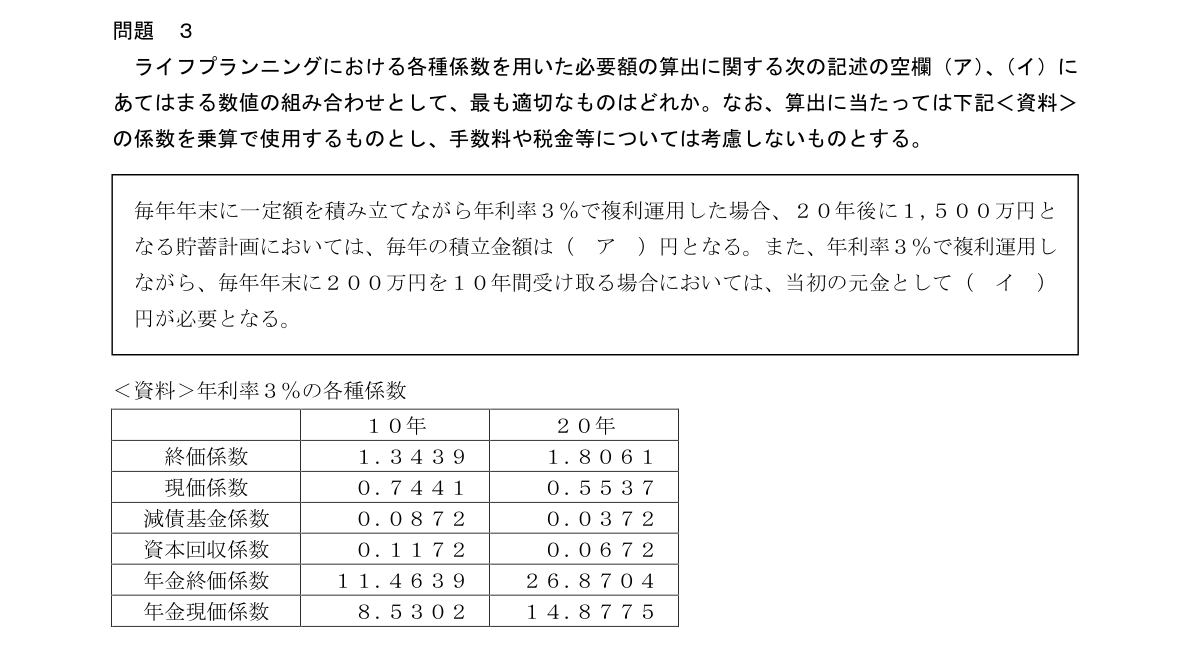
ライフプランニングにおける各種係数を用いた必要額の算出に関する次の記述の空欄(ア)、(イ)にあてはまる数値の組み合わせとして、最も適切なものはどれか。なお、算出に当たっては下記<資料>の係数を乗算で使用するものとし、手数料や税金等については考慮しないものとする。毎年年末に一定額を積み立てながら年利率3%で複利運用した場合、20年後に1,500万円となる貯蓄計画においては、毎年の積立金額は(ア)円となる。また、年利率3%で複利運用しながら、毎年年末に200万円を10年間受け取る場合においては、当初の元金として(イ)円が必要となる。<資料>年利率3%の各種係数10年20年終価係数1.34391.8061現価係数0.74410.5537減債基金係数0.08720.0372資本回収係数0.11720.0672年金終価係数11.463926.8704年金現価係数8.530214.8775
- 1(ア)558,000(イ)17,060,400
- 2(ア)558,000(イ)14,877,500
- 3(ア)744,100(イ)17,060,400
- 4(ア)744,100(イ)14,877,500
正解と解説AI解説
正解 肢1
本問の論点
積立目標額から毎年の積立額を求める係数と、毎年の受取額から必要な元金を求める係数を、正しく使い分けられるかを問う問題である。
正解の根拠
(ア)は目標額から毎年の積立額を求めるので、20年の減債基金係数0.0372を1,500万円に乗じて558,000円となる。(イ)は毎年の受取額から当初の元金を求めるので、10年の年金現価係数8.5302を200万円に乗じて17,060,400円となる。よって、正解は肢1。
各肢の検討
肢1:(ア)558,000円、(イ)17,060,400円で、ともに計算結果と一致し適切。
肢2:(ア)は正しいが、(イ)の14,877,500円は200万円に10年の年金現価係数を乗じた値と一致せず不適切。
肢3:(イ)は正しいが、(ア)の744,100円は減債基金係数を用いた558,000円と一致せず不適切。
肢4:(ア)(イ)ともに正しい値と一致せず不適切。
計算過程
(ア)15,000,000円×0.0372=558,000円。(イ)2,000,000円×8.5302=17,060,400円。
一言まとめ
「目標額から毎年の積立額」は減債基金係数、「毎年の受取額から元金」は年金現価係数と覚える。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2017年9月 問3 を加工して作成。本サイトは非公式の学習サイトです。
解説は2017年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。