 FPよみとき
相続・事業承継2018年4月1日時点の法令に基づく出題です
2018年9月 FP2級学科 問59
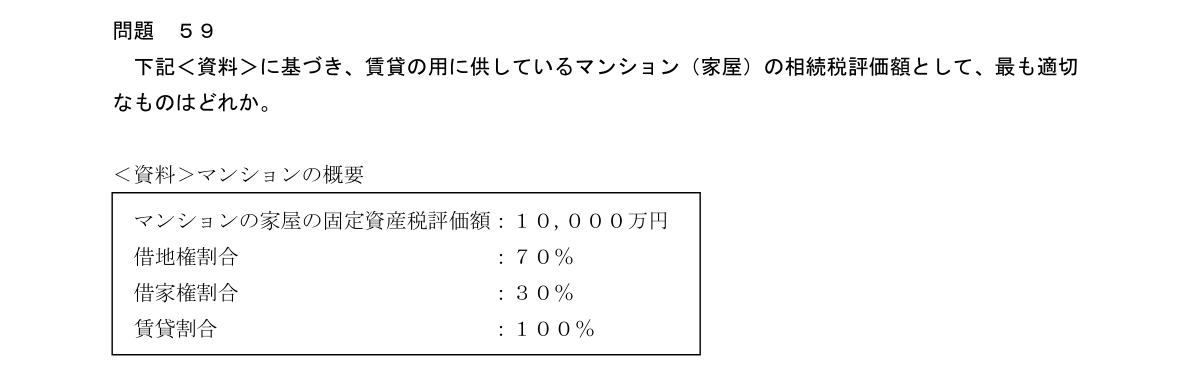
下記<資料>に基づき、賃貸の用に供しているマンション(家屋)の相続税評価額として、最も適切なものはどれか。<資料>マンションの概要マンションの家屋の固定資産税評価額:10,000万円借地権割合:70%借家権割合:30%賃貸割合:100%
- 12,100万円
- 23,000万円
- 37,000万円
- 47,900万円
正解と解説AI解説
正解 肢3
本問の論点
賃貸している家屋(貸家)の相続税評価額の求め方を問う問題です。固定資産税評価額から、借家権割合と賃貸割合に応じた額を控除する点がポイントです。
正解の根拠
貸家の評価額は、固定資産税評価額×(100%−借家権割合×賃貸割合)で求めます。本問では、10,000万円×(100%−30%×100%)で7,000万円となります。借地権割合は土地の評価に使う割合なので、家屋の評価では使いません。よって、正解は肢3。
各肢の検討
肢1:2,100万円は、10,000万円×30%×70%と同じ値で、借地権割合を持ち込んだ誤りのため不適切です。
肢2:3,000万円は、10,000万円×30%という控除額そのもので、評価額ではないため不適切です。
肢3:7,000万円が計算結果と一致し、適切です。
肢4:7,900万円は、控除割合を30%×70%として求めた値で、借地権割合を使った誤りのため不適切です。
計算過程
貸家評価額=固定資産税評価額×(100%−借家権割合×賃貸割合)
=10,000万円×(100%−30%×100%)
=10,000万円×70%=7,000万円
一言まとめ
貸家は「固定資産税評価額×(100%−借家権割合×賃貸割合)」。借地権割合は土地用なので、資料にあっても使わない引っかけに注意しましょう。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2018年9月 問59 を加工して作成。本サイトは非公式の学習サイトです。
解説は2018年4月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。