 FPよみとき
ライフプランニングと資金計画2020年10月1日時点の法令に基づく出題です
2021年1月 FP2級学科 問10
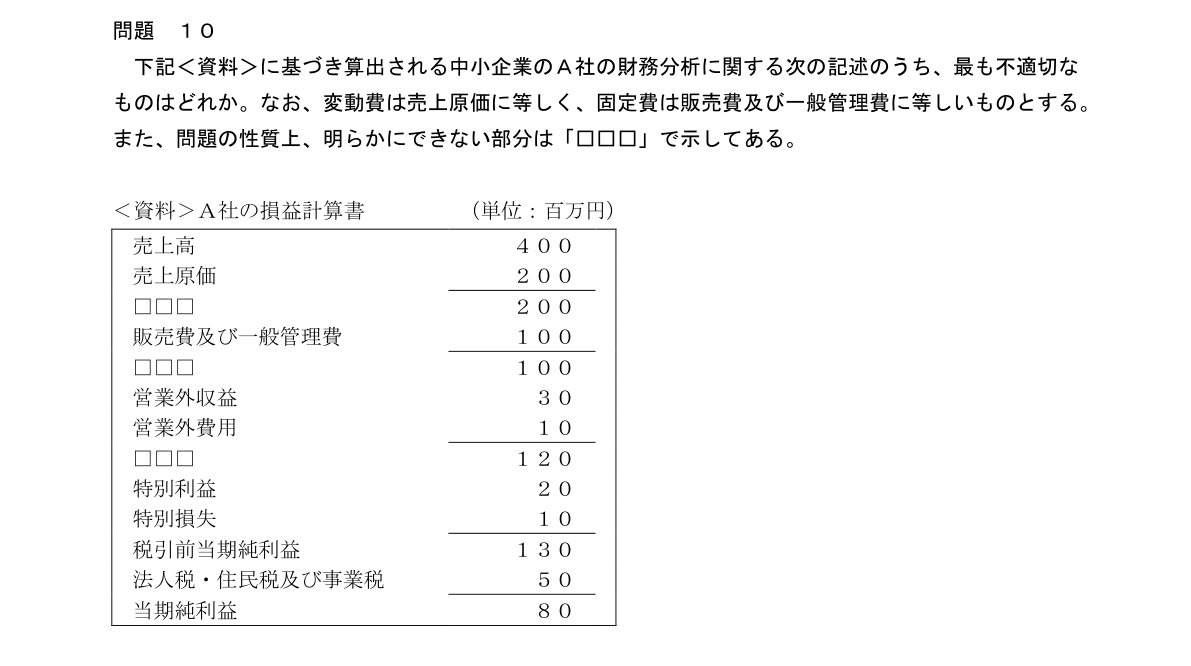
下記<資料>に基づき算出される中小企業のA社の財務分析に関する次の記述のうち、最も不適切なものはどれか。なお、変動費は売上原価に等しく、固定費は販売費及び一般管理費に等しいものとする。また、問題の性質上、明らかにできない部分は「□□□」で示してある。<資料>A社の損益計算書(単位:百万円)売上高400売上原価200□□□200販売費及び一般管理費100□□□100営業外収益30営業外費用10□□□120特別利益20特別損失10税引前当期純利益130法人税・住民税及び事業税50当期純利益80
- 1A社の売上高営業利益率は、25%である。
- 2A社の売上高経常利益率は、30%である。
- 3A社の限界利益率は、50%である。
- 4A社の損益分岐点売上高は、300百万円である。
正解と解説AI解説
正解 肢4
本問の論点
損益計算書から売上高営業利益率、売上高経常利益率、限界利益率、損益分岐点売上高を求め、誤っている記述を選ぶ問題である。変動費は売上原価、固定費は販売費及び一般管理費として扱う点が前提となる。
正解の根拠
限界利益は売上高400百万円から変動費200百万円を引いた200百万円で、限界利益率は200÷400=50%である。損益分岐点売上高は固定費100百万円を限界利益率50%で割った200百万円であり、肢4の「300百万円」は誤りである。よって、正解は肢4。
各肢の検討
肢1:営業利益は100百万円で、100÷400=25%となり適切。
肢2:経常利益は120百万円で、120÷400=30%となり適切。
肢3:限界利益200百万円÷売上高400百万円=50%となり適切。
肢4:損益分岐点売上高は200百万円であり、300百万円は不適切。
計算過程
売上高営業利益率=営業利益÷売上高=100百万円÷400百万円=0.25(25%)。
限界利益=400百万円-200百万円=200百万円、限界利益率=200百万円÷400百万円=50%。
損益分岐点売上高=固定費÷限界利益率=100百万円÷0.5=200百万円。
一言まとめ
損益分岐点売上高は「固定費÷限界利益率」で求める。限界利益は売上高から変動費を引いた額である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定学科試験 2021年1月 問10 を加工して作成。本サイトは非公式の学習サイトです。
解説は2020年10月1日時点の法令に基づきます。基準日以降の改正が反映されていない場合があります。本サイトの解説は学習補助を目的とし、税務・投資・法律に関する助言ではありません。